Pourquoi assurer sa trottinette électrique est devenu indispensable
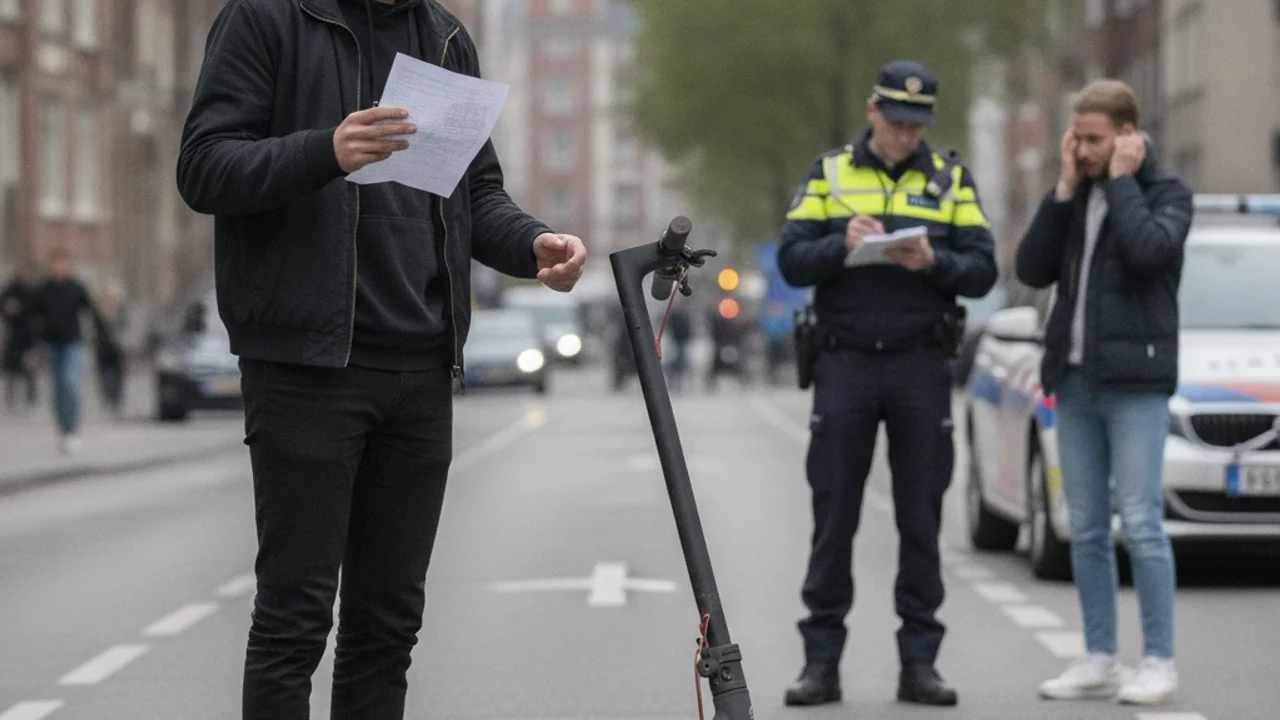
L’assurance de la trottinette électrique n’est plus une option depuis le décret n°2019-1082 du 23 octobre 2019 : tout engin de déplacement personnel motorisé (EDPM) circulant sur la voie publique doit être couvert au minimum par une responsabilité civile. Rouler sans assurance expose le conducteur à une amende pouvant atteindre 3 750 euros, voire à la confiscation de l’engin. Face à la multiplication des accidents en milieu urbain et à la responsabilité financière que cela implique, souscrire une couverture adaptée est devenu un réflexe indispensable pour tout utilisateur d’EDPM.
La trottinette électrique face à la loi : une obligation méconnue
Pourquoi les EDPM sont-ils soumis à l’obligation d’assurance ?
En droit français, les engins de déplacements personnels motorisés (EDPM) sont classés parmi les véhicules terrestres à moteur. Cette classification, issue du décret de 2019 qui a officialisé leur statut sur la voie publique, les soumet à l’article L211-1 du Code des assurances. Autrement dit, toute trottinette électrique roulant à plus de 6 km/h sur un espace ouvert à la circulation doit obligatoirement être assurée en responsabilité civile. Cette règle s’applique aux particuliers comme aux usages professionnels, quelle que soit la valeur de l’engin.
Sont concernés : les trottinettes électriques, les monoroues, les gyropodes et les hoverboards dont la puissance moteur ne dépasse pas 500 W et la vitesse maximale 25 km/h. Les modèles dépassant ce seuil basculent dans la catégorie cyclomoteur et exigent une immatriculation ainsi qu’un permis AM.
Quelles sanctions en cas de circulation sans assurance ?
Circuler sans assurance sur une trottinette électrique est une infraction passible d’une amende forfaitaire de 500 euros (minorée à 400 euros en cas de paiement rapide, majorée à 1 000 euros en cas de retard). En cas de poursuites judiciaires, la sanction peut grimper jusqu’à 3 750 euros, assortie d’une possible confiscation de l’engin et d’une suspension du permis de conduire. En cas d’accident, l’utilisateur non assuré engage sa responsabilité personnelle et doit indemniser les victimes sur ses propres deniers.
Les garanties d’assurance disponibles pour votre EDPM
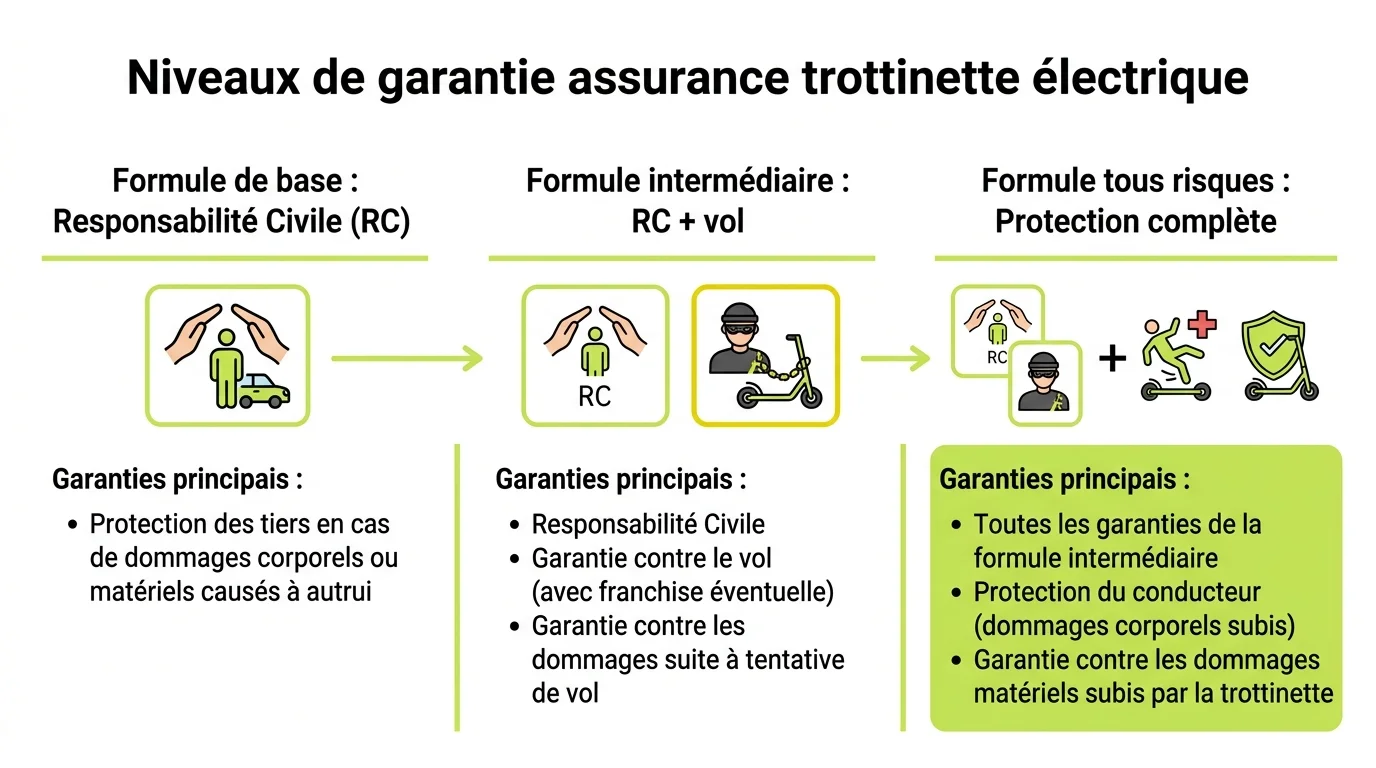
La responsabilité civile : couverture minimale obligatoire
La responsabilité civile (RC) est le socle légal incontournable. Elle couvre les dommages corporels et matériels causés à des tiers : piétons renversés, véhicules percutés, vélos accrochés. Cette garantie ne couvre en revanche ni le conducteur en cas de blessure, ni l’engin lui-même si ce dernier est endommagé ou volé. C’est une protection minimum, pensée pour préserver les victimes potentielles et non l’utilisateur lui-même.
Les garanties optionnelles : vol, dommages, protection du conducteur
Au-delà de la RC, plusieurs garanties complémentaires permettent de renforcer sa couverture :
- La garantie vol, qui indemnise la perte ou la tentative de vol de l’engin
- La garantie dommages tous accidents, qui couvre les réparations suite à une chute ou une collision
- La protection du conducteur, qui prend en charge les frais médicaux et l’incapacité temporaire en cas de blessure personnelle
- L’assistance en cas de panne, utile pour les utilisateurs quotidiens
Pour faciliter votre démarche, vous pouvez directement choisir une assurance pour trottinette électrique en ligne, avec des formules modulables selon votre niveau de couverture souhaité.
Comment choisir sa couverture selon son profil d’utilisateur ?
Usage quotidien en ville versus utilisation occasionnelle
Le profil de l’utilisateur influe directement sur le niveau de couverture nécessaire. Un usager qui utilise sa trottinette électrique chaque jour pour ses trajets domicile-travail, sur des axes urbains à fort trafic, s’expose davantage aux risques qu’un utilisateur occasionnel du week-end. Pour le premier, une formule intermédiaire incluant la RC, le vol et la protection du conducteur paraît pertinente. Pour le second, une RC seule peut suffire à remplir l’obligation légale sans surcoût inutile.
Les critères à comparer pour choisir une assurance pour trottinette électrique
Plusieurs points méritent une attention particulière lors de la comparaison des offres :
- Le plafond d’indemnisation en cas de dommages corporels aux tiers
- Les franchises appliquées en garantie dommages et vol
- Les exclusions de garantie (utilisation hors voie publique, prêt à un tiers, vitesse modifiée)
- La prise en charge des accessoires et équipements de protection
Si votre pratique inclut d’autres deux-roues motorisés, consultez notre guide sur la formule tous risques pour deux-roues pour comprendre les mécanismes de couverture commune à ces véhicules.
Ce que coûte l’assurance trottinette en pratique
Fourchettes de prix selon les formules en 2026
En 2026, le tarif d’une assurance trottinette électrique varie selon le niveau de couverture choisi :
- RC seule : entre 5 et 8 euros par mois (60 à 96 euros par an)
- Formule tiers étendu (RC + vol partiel) : entre 10 et 15 euros par mois
- Formule tous risques (RC + vol + dommages + protection conducteur) : entre 18 et 30 euros par mois
Ces tarifs dépendent également de la valeur de l’engin, de l’âge du souscripteur, de la localisation géographique et de l’usage déclaré. Les grandes villes, où le risque de vol est plus élevé, peuvent entraîner une surprime sur certaines garanties.
Astuces pour optimiser son budget assurance NVEI
Quelques réflexes permettent de réduire le coût total de son assurance sans sacrifier la protection :
- Comparer plusieurs offres en ligne avant de souscrire, les écarts de prix peuvent atteindre 40 % pour un niveau de garantie équivalent
- Vérifier si votre contrat multirisque habitation ne couvre pas déjà les EDPM en responsabilité civile vie privée (certains contrats l’incluent, mais uniquement pour les engins non motorisés)
- Choisir une franchise plus élevée sur la garantie dommages afin de réduire la prime annuelle
- Regrouper plusieurs engins (trottinette et scooter par exemple) chez le même assureur pour bénéficier de remises multi-contrats
L’assurance NVEI n’est plus un détail administratif à remettre à plus tard : c’est une obligation légale dont le non-respect peut avoir des conséquences financières lourdes. Prendre quelques minutes pour comparer les offres disponibles et souscrire une couverture adaptée à votre usage est aujourd’hui une étape aussi naturelle que l’achat de l’engin lui-même.